
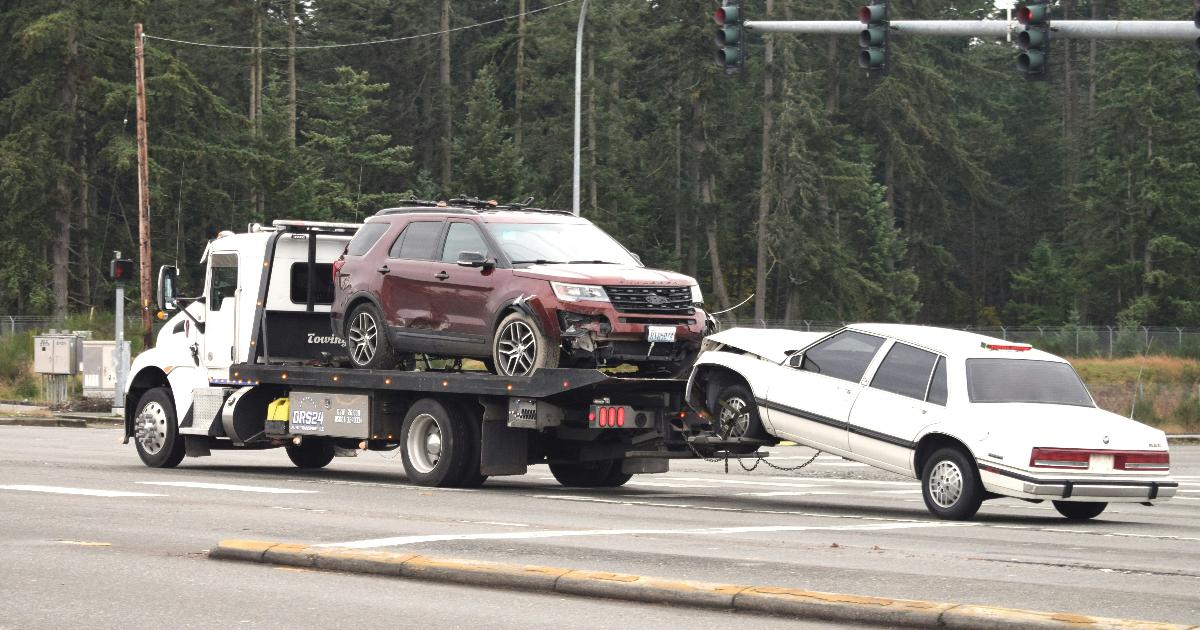
Расходы начинаются не с ремонта, а с решения о перемещении
Когда речь заходит о стоимости владения автомобилем, обычно считают топливо, страховку, налоги и плановое обслуживание. Эвакуация — статья, о которой вспоминают только в момент, когда она уже нужна. Между тем именно способ перемещения обездвиженной машины определяет, во сколько в итоге обойдётся инцидент: одно дело — недорогая буксировка на короткое расстояние, и совсем другое — платный эвакуатор с полной погрузкой плюс счёт за повреждённую трансмиссию, которую «немного подтащили» неправильным способом.
Проблема в том, что не все неисправности одинаковы, и не для всех подходит один и тот же метод транспортировки.
Когда трос — это риск, а не экономия
Классическая буксировка на тросе или жёсткой штанге предполагает, что как минимум одна ось автомобиля свободно катится, а трансмиссия и приводные валы не получают нагрузку, для которой не предназначены. Для машин с механической коробкой и задним приводом это часто действительно рабочий вариант на небольшое расстояние. Но с ростом числа автомобилей с автоматическими коробками, полным приводом, вариаторами (CVT), а также гибридов и электромобилей ситуация меняется: у многих таких машин буксировка с опущенными на асфальт неведущими или всеми колёсами способна привести к перегреву и повреждению узлов трансмиссии, которые не рассчитаны на вращение без работающего двигателя или насоса смазки. Именно поэтому эвакуатор с полной погрузкой на платформу обычно оказывается безопаснее буксировки в ситуациях, когда тип поломки или конструкция трансмиссии вызывают сомнения.
Отдельная история — электромобили и гибриды: помимо механических рисков там добавляется высоковольтная система, которая требует более аккуратного обращения при подъёме и перевозке.
| Тип неисправности / автомобиля | Допустимый способ перемещения | Риск при буксировке на тросе | Вероятная финансовая нагрузка |
|---|---|---|---|
| Спущенное колесо, простой прокол | Трос или лёгкая буксировка на небольшое расстояние | Минимальный | Низкая |
| МКПП, задний привод, короткая дистанция | Трос допустим при исправной трансмиссии | Умеренный | Низкая–средняя |
| АКПП, полный привод, CVT | Только эвакуатор с полной погрузкой | Высокий (риск повреждения коробки/раздатки) | Средняя–высокая |
| Гибрид или электромобиль | Эвакуатор, желательно с учётом высоковольтной системы | Высокий | Средняя–высокая |
| Авария с деформацией кузова/подвески | Только эвакуатор | Высокий (машина может быть небезопасна для качения) | Высокая |
Таблица не про конкретные суммы — они слишком зависят от региона и сервиса, — а про логику: чем сложнее трансмиссия и чем меньше уверенности в характере поломки, тем выше цена ошибки при выборе «дешёвого» способа перемещения.
Сервисный вызов или страховой случай — разница принципиальная
Здесь начинается вопрос, который многие водители узнают только в момент поломки: покрывает ли страховка эвакуацию вообще, и если да — какую именно.
Есть два разных мира. Первый — roadside assistance или отдельная опция towing and labor coverage, которая обычно рассчитана именно на бытовые ситуации: спустило колесо, сел аккумулятор, заглох двигатель на трассе. Это не про столкновение и не про ущерб имуществу, а про то, что машину просто нужно доставить до мастерской. Второй мир — классический страховой случай после ДТП или повреждения, где эвакуация может входить в общий расчёт ущерба, но уже в рамках других лимитов и правил полиса.
Разграничение важно, потому что условия, лимиты и франшиза — то есть часть убытка, которую владелец оплачивает сам, — отличаются в зависимости от того, к какой из этих категорий отнесён конкретный вызов. Обращение за помощью на дороге технически не равно «плохому» страховому случаю, который автоматически повышает ставку при следующем продлении полиса, но то, как повторные вызовы отражаются в истории водителя, зависит от конкретного страховщика и от частоты обращений — универсального правила здесь нет.
Что стоит проверить заранее, а не в момент поломки
Самая частая ошибка — считать, что «страховка наверняка покроет», не открыв условия полиса. Разумнее заранее задать себе (и страховщику) несколько конкретных вопросов.
| Что проверить | Почему это важно |
|---|---|
| Входит ли roadside assistance в полис или это отдельная платная опция | Без неё эвакуация оплачивается полностью из своего кармана |
| Есть ли лимит на расстояние или сумму эвакуации | Многие полисы покрывают доставку только до ближайшей мастерской, а не до выбранного сервиса |
| Распространяется ли покрытие на буксировку при обычной поломке, а не только после аварии | Часть полисов разделяет эти случаи |
| Какая франшиза применяется, если эвакуация связана со страховым случаем после ДТП | Влияет на итоговую сумму, которую придётся доплатить |
| Учитывается ли количество обращений за помощью на дороге при продлении полиса | Правила у разных страховщиков отличаются, и это стоит уточнить напрямую |
Эти пункты не заменяют консультацию со страховой компанией или сервисом — условия у каждого полиса свои, и зависят от штата, страны и конкретного продукта. Но сам факт, что вопросы заданы заранее, а не в момент, когда машина стоит на обочине, экономит нервы и, вероятно, деньги.
Главное — не экономия, а соответствие способу поломки
Итог простой: способ доставки автомобиля до сервиса — это не техническая деталь, а часть расчёта расходов на владение машиной. Попытка сэкономить на эвакуаторе с помощью троса может обернуться ремонтом трансмиссии, который стоит намного больше, чем разница в цене между двумя способами перемещения. А проверка страхового покрытия заранее — прежде чем машина сломается — превращает непредсказуемую статью расходов в управляемый риск. Если вы планируете первую покупку автомобиля или оцениваете подержанную машину, стоит держать в голове не только цену бензина и страховки, но и то, во что обойдётся день, когда машина просто откажется ехать сама.


